بیمه حمل و نقل بین المللی نقش مهمی در فرآیند واردات کالا و تأمین امنیت کالاهای در حال حمل از یک کشور به کشور دیگر ایفا میکند. با توجه به خطرات متعددی که کالاها ممکن است در مسیر حملونقل، از جمله آسیبهای فیزیکی یا سرقت، مواجه شوند، این نوع بیمه به عنوان یک سپر حمایتی برای تجار و واردکنندگان عمل میکند.
این بیمه با پوششهایی که دارد، به صاحب کالا اطمینان میدهد که در صورت بروز مشکلات، هزینههای واردات یا خسارات احتمالی جبران خواهد شد. از این رو، داشتن یک بیمه معتبر و جامع برای حمل و نقل بینالمللی کالاها، به ویژه برای واردات کالا، یکی از اولویتهای مهم تجار و واردکنندگان به حساب میآید.
ایمن تجارت کارآمد به عنوان کارگزار رسمی گمرک و مشاور بازرگانی، در این زمینه خدماتی شامل سورسینگ، ثبت سفارش، ترخیص کالا از گمرک، اخذ ارز نیمایی، اخذ مجوز استاندارد و حمل و نقل را انجام میدهد اگر قصد واردات و ترخیص کالایی را دارید میتوانید با کارشناسان ایمن تجارت کارآمد تماس بگیرید.
بیمه حمل و نقل کالا وارداتی
بیمه نامه های حمل و نقل کالا وارداتی بخش عمدهای از بیمههای باربری بینالمللی را تشکیل میدهند. این نوع بیمه با ارائه پوششهای مختلف قادر است از کالاها و محصولات در حال حمل، در برابر خطرات و تهدیدهای احتمالی محافظت کند و در صورت وقوع حادثه، خسارات را جبران کند.
در فرآیند حمل و نقل وارداتی، کالاها از کشورهای دیگر وارد مرزهای ایران شده و سپس به مقصد نهایی، که معمولاً محل شرکت واردکننده است، منتقل میشوند. این مسیر که ممکن است شامل انواع روشهای حمل و نقل بینالمللی باشد، خطرات مختلفی را به همراه دارد. برای محافظت از کالاها در برابر این خطرات، شرکتها و بازرگانان از بیمه حمل و نقل بین المللی استفاده میکنند.
با تکمیل این فرم کارشناسان متخصص ایمن تجارت کارامد برای ارائه مشاوره رایگان در اسرع وقت با شما تماس میگیرند.
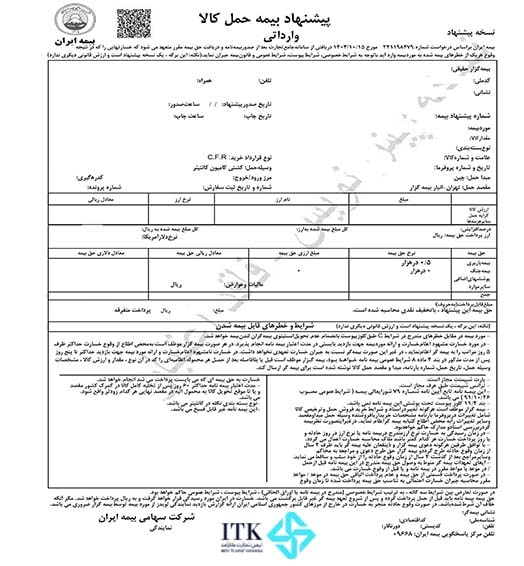
نمونه عکس بیمه حمل و نقل وارداتی
تعریف بیمه و بیمه حمل و نقل کالا
واژه بیمه از کلمه انگلیسی “Insurance” مشتق شده که ریشه در لاتین “Securus” به معنای ایمن و مطمئن دارد. بیمه به عنوان یک قرارداد مالی، تضمینی است که طی آن بیمهگر متعهد میشود در صورت وقوع حوادث یا خسارات پیشبینی نشده، خسارتهای وارده را جبران کند.
این قرارداد به منظور ایجاد اطمینان و کاهش ریسک برای افراد یا کسبوکارها در برابر تهدیدات احتمالی تنظیم میشود. در اصطلاح حقوقی، بیمه به فرآیندی اطلاق میشود که در آن خسارات ناشی از حوادث مشخص یا نامشخص به دیگران منتقل میشود. این انتقال خسارت میتواند شامل افراد، اموال و اشیا باشد.
بیمه حمل و نقل کالا وارداتی نیز در این گروه قرار دارد و برای جبران خسارات احتمالی که ممکن است در طول مسیر حمل از مبدا تا مقصد رخ دهد، طراحی شده است. این بیمه به ویژه در تجارت بینالمللی نقش مهمی در حفاظت از کالاهای وارداتی و صادراتی ایفا میکند، زیرا خطرات زیادی در فرآیند حملونقل بین کشورها وجود دارد.
نقش بیمه نامه در تجارت خارجی
بیمهنامهها در تجارت بینالمللی نقشی موثر در کاهش ریسکها و ایجاد اطمینان در معاملات دارند. با توجه به خطرات متنوع در مسیر حمل و نقل کالا، از جمله آسیب، سرقت یا بلایای طبیعی، بیمه حمل و نقل کالا وارداتی میتواند از خسارات احتمالی جلوگیری کرده و تضمینی برای امنیت مالی بازرگانان باشد.
بیمه نامه در تجارت خارجی علاوه بر حفاظت از سرمایه بازرگانان، به تسهیل فرآیندهای تجاری و افزایش اعتماد بین طرفهای تجاری کمک میکنند. بنابراین، بیمه واردات کالا به عنوان یکی از ابزارهای موثر در مدیریت ریسکهای تجارت بینالمللی مطرح است. از جمله مدارک اساسی برای ثبت سفارش و گشایش اعتبار، بیمه باربری وارداتی است که به پوشش دادن خطرات مرتبط با حمل و نقل کالا میپردازد.
ذی نفعان بیمه وارداتی چه کسانی می توانند باشند؟
در بیمه واردات کالا، ذینفعان میتوانند افراد یا سازمانهایی باشند که در مراحل مختلف واردات و حمل و نقل کالا نقش دارند. این ذینفعان شامل موارد زیر هستند:
- صاحبان کالا: تجار یا شرکتهایی که کالا را وارد میکنند و در صورت وقوع حادثه، خواهان جبران خسارات احتمالی هستند.
- شرکتهای حمل و نقل بین المللی کالا: این شرکتها نیز ممکن است به عنوان ذینفع در بیمه نامه های باربری وارداتی معرفی شوند تا از خطرات ممکن در مسیر حمل و نقل محافظت شوند.
- بانکها و موسسات مالی: اگر کالای وارداتی به عنوان وثیقه مالی مورد استفاده قرار گیرد، بانکها میتوانند به عنوان ذینفع در بیمهنامه ذکر شوند.
- نمایندگان یا کارگزاران تجاری: این افراد نیز میتوانند به عنوان ذینفع مطرح شوند، به خصوص اگر در روند ترخیص یا جابهجایی کالا نقش داشته باشند.
واژگان مربوط به بیمه حمل و نقل بین المللی
در اینجا جدول واژگان مربوط به بیمه حمل و نقل بین المللی به همراه معادل فارسی آنها آماده شده است:
| English Terms of transportation insurance | معادل فارسی اصطلاحات بیمه حمل و نقل |
| Actual total loss | خسارت کلی واقعی |
| Agreed valuation | ارزش توافقی برای بیمه حمل |
| Average (General) | زیان همگانی |
| Average (particular) | خسارت خاص |
| Average | خسارت دریایی |
| Avoidance | اجتناب |
| Barratry | آسیب به کالا از سوی خدمه کشتی |
| Capsizing- Overturning | واژگون شدن |
| Classification Clause | کلوز بیمه کشتی طبقه بندی نشده |
| Coinsurance | بیمه اتکایی |
| Collision | تصادم |
| Commotion | اغتشاش و آشوب |
| Concealed Damage | خسارت نامشهود |
| Condensation | دم |
| Constructive total loss | خسارت کلی فرضی |
| Damage | غرامت و آسیب دیدگی |
| Discharge of cargo at port of distress | تخلیه کالا در بندر پناه |
| Earthquake | زلزله |
| Franchise | فرانشیز |
| General Liability | مسئولیت کلی |
| Ground Handler Liability | مسئولیت خدمات زمینی |
| Heavy Weather | هوای نامناسب |
| Hull | بدنه |
| Hull and machinery | بدنه و ماشین آلات |
| Hull Deductible | فرانشیز بدنه |
| Inherent vice | عیب ذاتی |
| Initial Inspection | بازرسی اولیه |
| Insurance, All-risk | بیمه تمام خطر |
| Insured | بیمه گذار |
| Insurer | بیمه گر |
| Jettison | به دریا انداختن |
| Life raft | قایق نجات |
| Load line | خط شاهین |
| Loss of license | فقدان گواهی پرواز |
| Loss prevention | جلوگیری از خسارت |
| Loss | تلف شدن |
| Marine | دریایی |
| Marine insurance | بیمه نامه دریایی |
| Missing | گم شده |
| More detailed inspection | بازرسی جزئی تر |
| Non delivery | عدم تحویل |
| On their face | علی الظاهر |
| Open Policy | بیمه نامه با شرایط عمومی یا باز |
| Protection and Indemnity | بیمه P&I |
| Partial loss | تلف جزئی |
| Passenger legal Liability | مسئولیت قانونی مسافر |
| Passengers baggage | اثاثیه و کیف های مسافران |
| Perils of the sea | خطرات دریا |
| Pilferage | دستبرد و دله دزدی |
| Piracy | راهزنی دریا |
| Policy | قرارداد بیمه |
| Reinsurance | بیمه اتکایی |
| Salvage charges | هزینه های نجات |
| Salvage | کالای به جا مانده از آتش |
| Shortage | کسری |
| Sinking | غرق شدگی |
| Sovereign risks | ریسک حکومتی |
| Stranding | به گل نشستن |
| Strikes, Riots and Civil Commotions | اعتصاب، شورش و بلوای عمومی |
| Sue and labour | تعقیب و اقدام |
| Sweat Damage | خسارت ناشی از تراکم بیش از حد بار |
| Sympathetic Damage | زبان مشترک |
| Tempest | طوفان |
| The institute of London Underwriters | انستیتو بیمه گران لندن |
| Theft | دزدی |
| Third party Legal liability | مسئولیت حقوقی شخص ثالث |
| Total loss | خسارت کلی |
| Transhipment | تغییر وسیله حمل |
| Under insurance | بیمه با ارزش کمتر از ارزش واقعی |
| Volcanic Eruption | فوران آتشفشان |
| War Liability | مسئولیت جنگ |
| War risk | خطر جنگ |
| York-Antwerp Rules of 1974 | قواعد یورک انتورپ |
اطلاعات مورد نیاز در خصوص بیمه باربری کالا
اگر به تازگی وارد حوزه واردات و صادرات شدهاید، لازم است با مسئولیتهای هر یک از طرفین در فرآیند ورود و صدور کالا آشنا شوید. همچنین، آگاهی از ریسکهای آسیبدیدگی کالا و نحوه دریافت پوشش بیمهای ضروری است.
مشخصات مورد بیمه و اطلاعاتی مانند کالا، شماره پیشفاکتور، تاریخ پیشفاکتور ثبت سفارش کالا به طور خودکار از پرونده ثبت سفارش تکمیل میشوند. برای اطلاعات بیشتر و مشاوره درباره بیمه حمل و نقل کالاهای وارداتی، با شرکت بازرگانی ایمن تجارت کارآمد تماس بگیرید.
ماهیت حقوقی عقد قرار داد بیمه واردات کالا
بیمه یکی از قراردادهایی است که هیچ یک از طرفین اجازه فسخ آن را ندارند. در قرارداد بیمه حمل و نقل کالا وارداتی، ارتباط حقوقی میان بیمهگذار و بیمهگر برقرار میشود که هرکدام تعهدات خاص خود را دارند. بیمهگر طبق شرایط تعیین شده، موظف است در صورت بروز حادثه، خسارتهای وارده را جبران کند.
انواع طبقه بندی در بیمه باربری بین المللی
بیمه باربری را میتوان بر اساس سه معیار اصلی طبقهبندی کرد: روش حمل کالا، مبدا و مقصد جغرافیایی و نوع پوشش بیمهای. هر یک از این دستهبندیها به تجار و صاحبان کالا کمک میکند تا بر اساس نیازهای خاص خود، مناسبترین گزینه را برای پوشش بیمهای انتخاب کنند.
تقسیم بندی بیمه بر اساس روش حمل
| بیمه حمل و نقل زمینی: | این نوع بیمه پوششدهنده خطراتی است که ممکن است در حمل کالاها از طریق جاده یا راهآهن ایجاد شود. به عنوان مثال، اگر محمولهای که از تهران به مشهد حمل میشود در اثر تصادف یا خسارت ناشی از شرایط جادهای آسیب ببیند، بیمه حمل و نقل زمینی میتواند هزینههای خسارت را پوشش دهد. |
| بیمه حمل و نقل دریایی: | این بیمه به جبران خسارتهایی که در طول حمل و نقل دریایی به کالا وارد میشود، کمک میکند. برای نمونه، اگر کالایی که از بندر عباس به دبی حمل میشود در اثر طوفان شدید یا غرق شدن کشتی آسیب ببیند، بیمه حمل و نقل دریایی میتواند هزینههای وارد شده به کالا را جبران کند. |
| بیمه حمل و نقل هوایی: | این نوع بیمه مخصوص کالاهایی است که از طریق هوا حمل میشوند. برای مثال، اگر یک محموله الکترونیکی که از توکیو به تهران منتقل میشود به دلیل تاخیر در پرواز یا آسیبهای ناشی از شرایط هوایی دچار خسارت شود، بیمه حمل و نقل هوایی هزینههای مربوط به آسیب یا تاخیر در تحویل کالا را پوشش میدهد. |
| بیمه حمل و نقل مرکب: | این بیمه برای زمانی است که کالا از چندین روش حمل و نقل مختلف استفاده میکند. به عنوان مثال، اگر کالا از چین به ایران حمل شود و ابتدا از طریق دریا به بندر عباس برسد و سپس با کامیون به تهران منتقل شود، بیمه حمل و نقل مرکب میتواند پوشش کاملی برای تمامی خطرات موجود در هر مرحله از حمل کالا ارائه دهد. |
تقسیم بندی بیمه بر اساس مبدا و مقصد، از لحاظ جغرافیایی
- بیمه حمل و نقل داخلی: در صورتی که کالا در حین حمل و نقل در داخل کشور دچار آسیب شود، بیمه به جبران خسارت وارد شده به کالا کمک میکند. مثلا اگر محمولهای هنگام حمل در داخل کشور آسیب ببیند، بیمه میتواند هزینه تعمیر یا جایگزینی کالا را پوشش دهد.
- بیمه حمل و نقل منطقهای: زمانی که کالا از یک کشور به کشور دیگر در همان منطقه حمل میشود، در صورت بروز حادثه، بیمه میتواند هزینههای خسارت را پوشش دهد. به عنوان مثال، اگر کالا از ایران به ترکیه حمل شود و در حین حمل خسارت ببیند، بیمه هزینههای ناشی از آن را جبران میکند.
- بیمه حمل و نقل بین المللی: در حمل و نقل بین کشورهای مختلف، این نوع بیمه میتواند خسارات ناشی از تصادف، آسیب به کالا یا هر حادثه دیگر را در طول مسیر بینالمللی پوشش دهد. به عنوان مثال، اگر کالایی از چین به ایران وارد شود و در هنگام حمل دچار آسیب یا سرقت شود، بیمه واردات کالا خسارتهای وارده را جبران میکند.
تقسیم بندی بیمه بر اساس نوع پوشش خسارتی بیمه
- بیمه خسارت جزئی (free from particular average): در این بیمه، خسارتها باید به طور کامل کالا را درگیر کرده باشند، به عنوان مثال آسیب به کارتن کالا. در صورتی که فقط قسمتی از کالا آسیب ببیند، شرکت بیمه هیچ گونه هزینهای را تقبل نخواهد کرد.
- بیمه خسارت خاص (With Particular Average): در این بیمه، تنها زمانی خسارت جبران میشود که درصد مشخصی از کالا آسیب دیده باشد. این درصد در بیمهنامه ذکر شده و بسته به نوع کالا و شرایط آن متفاوت است. معمولاً برای کالاهای معمولی این درصد معادل ۳ درصد از ارزش کالا است.
- بیمه تمام خطر (Against All Risks): این بیمه شامل تمامی خسارتها به کالا است، بدون در نظر گرفتن میزان آسیب و فرنشایز. با این حال، خطراتی مانند جنگ، شورش و اعتصابات تحت پوشش قرار نمیگیرند. این نوع بیمه یکی از گرانترین انواع بیمه حمل و نقل بین المللی است.
موارد تحت پوشش بیمه باربری وارداتی
بیمه باربری وارداتی، بسته به نوع کلوز انتخابی، پوششهای مختلفی را ارائه میدهد. این پوششها شامل موارد زیر میشوند:
- آتشسوزی یا انفجار: جبران خسارت ناشی از آتشسوزی یا انفجار در طول مسیر حمل.
- برخورد کشتی یا وسیله نقلیه با موانع خارجی: خسارتهای وارده به کالاها در اثر برخورد کشتی یا وسیله نقلیه با موانع.
- واژگونی یا از خط خارج شدن وسیله حمل و نقل زمینی: پوشش خسارتهای ناشی از واژگونی یا خروج از مسیر وسیله نقلیه.
- غرق شدن یا واژگونی کشتی یا شناور: جبران خسارت در صورت غرق شدن یا واژگونی کشتی یا شناور.
- تخلیه اضطراری کالا در بندر: پوشش خسارت ناشی از تخلیه اضطراری کالاها در بندر.
- فدا کردن کالا برای خسارت عمومی: جبران خسارتهای وارد شده در مواردی که کالا برای نجات کلیه بارها فدا میشود.
- ورود آب به کشتی، شناور یا انبار کالا: خسارتهای ناشی از ورود آب به محفظههای نگهداری کالاها.
◀ این موارد میتوانند بسته به کلوز انتخابی (A، B یا C) متفاوت باشند و سطح پوششها در هر کلوز متفاوت است.
انواع خطرات تحت پوشش بیمه وارداتی
در بیمه حمل و نقل کالا وارداتی، خطرات متنوعی پوشش داده میشوند که بر اساس نوع بیمهنامه، تفاوتهایی در شرایط آن وجود دارد. این خطرات میتوانند شامل حوادث معمول یا خطرات اضافی باشند که در ادامه به تفصیل به هر یک اشاره خواهیم کرد:
بیمه نامه با خطرات معمولی
این نوع بیمهنامه، خطراتی مانند وقوع حادثه برای وسیله نقلیه یا آتشسوزی وسیله نقلیه را پوشش میدهد. این بیمه برای مواقعی که آسیبهای عادی و پیشبینیشده رخ میدهند، مناسب است. در صورت وقوع این حوادث، شرکت بیمه خسارتهای وارده را جبران میکند.
این پوشش به طور خودکار در بیمهنامه واردات کالا لحاظ شده و نیازی به پرداخت اضافه برای این خطرات معمول نیست، مگر اینکه شرایط خاصی در بیمهنامه ذکر شده باشد.
بیمه نامه با خطرات اضافی
در این بیمهنامه، خسارتهایی نظیر آسیب هنگام بارگیری و تخلیه، سرقت کامل محموله، سقوط کالا از وسیله نقلیه و برخورد شیء خارجی با کالای بیمهشده پوشش داده میشوند. این خطرات با افزودن نرخ و فرانشیز مشخصی در بیمهنامه لحاظ میشوند.
انواع پوشش های بیمه باربری و حمل و نقل چه تفاوتی با هم دارند؟
از سال 1982، کلوزهای A، B و C برای تعریف شرایط بیمه واردات کالا تدوین شدهاند. این دستهبندیها که توسط مؤسسه بیمهگران لندن (Lloyd’s Market Association) ایجاد شدهاند، به تفکیک سطوح مختلف پوشش بیمهای کمک میکنند. هر کلوز سطح متفاوتی از حفاظت را ارائه میدهد و به بیمهگذاران امکان انتخاب پوشش مناسب بر اساس نیازهای خاص خود را میدهد.
| پوشش A : | پوشش کامل یا تمام خطر (All Risks)، که بیشترین سطح پوشش را ارائه میدهد. |
| پوشش B : | پوشش محدودتر با تمرکز بر برخی از خطرات خاص. |
| پوشش C : | حداقل پوشش، محافظت در برابر خطرات اساسی و مشخص. |
| پوشش کلی (Total Loss): | جبران خسارت تنها در صورت از بین رفتن کامل کالا. |
بیمه باربری بین المللی با شرایط C
این کلوز، به استثنای بندهای 4، 5، 6، 7 استثنائات بیمه، خساراتی را که منطقاً مرتبط با یکی از موارد ذیل باشد تحت پوشش قرار میدهد:
- آتشسوزی یا انفجار
- به گل نشستن، زمینگیر شدن، غرق شدن یا واژگونی کشتی یا وسیله نقلیه
- واژگونی یا خروج از خط وسیله حمل و نقل زمینی
- برخورد وسیله نقلیه با اشیاء خارجی
- تخلیه کالا در بندر اضطراری
- فدا کردن کالا در جریان خسارت عمومی
- به دریا انداختن کالا برای سبکسازی کشتی
بیمه باربری بین المللی با شرایط B
این کلوز علاوه بر پوشش خطرات کلوز C، خساراتی که منطقاً مرتبط با یکی از موارد ذیل باشد تحت پوشش قرار میدهد. تلف یا آسیب وارده به کالای مورد بیمه که علت آن یکی از موارد ذیل باشد :
- فدا کردن کالا در جریان خسارت عمومی
- به دریا انداختن کالا جهت سبک سازی کشتی یا به دریا افتادن کالا از روی عرشه کشتی
- ورود آب دریا، دریاچه یا رودخانه به کشتی، شناور، محفظه کالا، کانتینر، لیفت وان یا محل انبار.
- خسارات ناشی از زلزله، آتشفشان یا صاعقه
- تلف کلی هر بسته در کشتی یا شناور شدن
علاوه بر موارد فوق، خساراتی نظیر عدم تحویل کامل کالا، سرقت، قلابزدگی، آبدیدگی، روغنزدگی، شکست و ریزش و خسارات ناشی از کالاهای مجاور نیز تحت پوشش قرار میگیرند.
بیمه باربری بین المللی با شرایط A
بیمه باربری با کلوز A کاملترین نوع بیمه حمل و نقل کالا وارداتی است و بیشتر برای کالاهای حساس و آسیب پذیر مورد استفاده قرار میگیرد. این بیمه کلیه خطرات به جزء بند های 4، 5، 6، 7، را که موجب زیان و یا آسیب به مورد بیمه میگردد، تحت پوشش قرار میدهد .
مدت زمان انقضای بیمه های تحت کلوزهای A، B، C
بیمههای باربری صادراتی و وارداتی، بسته به نوع کلوز و شیوه حمل و نقل، مدت اعتبار متفاوتی دارند:
| حمل و نقل زمینی و دریایی: | برای کلوزهای A، B و C، اعتبار بیمهنامه ۶۰ روز از زمان حرکت کالا از مبدا تعیین شده در قرارداد بیمه است. |
| حمل و نقل هوایی: | در صورت حمل هوایی، اعتبار بیمهنامه ۳۰ روز خواهد بود. |
| زمان رسیدن زودتر به مقصد: | اگر کالا زودتر از مدت زمان تعیینشده به مقصد برسد، اعتبار بیمهنامه تا زمان رسیدن به مقصد خواهد بود. |
| تمدید بیمهنامه: | در صورت تاخیر در حملونقل و تجاوز از مدت زمان ۶۰ روز (برای حمل زمینی و دریایی) یا ۳۰ روز (برای حمل هوایی)، باید بیمهنامه تمدید شود. |
| پوشش شرط تلف کامل کالا (Total Loss): | در این نوع بیمه، اعتبار از زمان شروع حرکت کالا تا رسیدن به مرز ورودی کشور مقصد ادامه دارد. |
| امکان خریداری بیمهنامه با اعتبار ۹۰ روزه: | این گزینه بیشتر برای حملونقل دریایی و زمینی قابل استفاده است و باید با توافق طرفین انجام شود. |
| تغییر مسیر: | شرکت بیمه فقط مسیر تعیین شده در قرارداد را پوشش میدهد. در صورت تغییر مسیر، اعتبار بیمهنامه خاتمه مییابد. |
| انقضای بیمهنامه: | از زمان صدور بیمهنامه، حداکثر ۲ سال برای حرکت کالا فرصت دارید؛ در غیر این صورت، بیمهنامه منقضی میشود. |
استثنائات بیمه باربری وارداتی
در بیمه واردات کالا، برخی از خسارتها تحت پوشش قرار نمیگیرند و به عنوان استثنائات در نظر گرفته میشوند. این موارد عبارتند از:
- کاهش وزن و فرسایش طبیعی: مانند کاهش وزن معمولی، فرسودگی و پوسیدگی کالا.
- عدم پذیرش یا ممانعت از ورود کالا: توسط بیمهگذار یا مقامات کشور واردکننده.
- بستهبندی نامناسب: در صورتی که کالا به دلیل بستهبندی نامناسب دچار آسیب شود.
- خسارتهای عمدی: اگر بیمهگذار به عمد به کالا آسیب وارد کند.
- تجهیزات نظامی هستهای: خسارتهایی که به دلیل استفاده از سلاحهای هستهای ایجاد میشوند.
- اشعههای یونساز و آلودگی ناشی از مواد رادیواکتیو: خسارتهایی که از سوخت یا پسماندهای هستهای ناشی میشوند.
- عیوب ذاتی کالا: خسارت ناشی از مشکلات داخلی و ذاتی محصول.
- جنگ، شورش و اعتصاب: خسارتهای ناشی از جنگ، اعتصاب و حملات تروریستی. با این حال، این موارد با توافق میتوانند به پوششهای بیمه حمل و نقل بین المللی اضافه شوند.
- وسیله نقلیه نامناسب: اگر وسیله حملونقل مناسب نباشد و کالا دچار آسیب شود.
این استثنائات در بیمه باربری وارداتی به منظور حفظ شفافیت و مشخص کردن محدودیتهای پوشش بیمه تعیین شدهاند.
مراحل صدور بیمه باربری وارداتی به چه شکل است؟
- مشاوره و انتخاب پوشش بیمه: نخستین گام برای دریافت بیمه باربری وارداتی، مشاوره با کارشناسان بیمه برای انتخاب پوششهای مناسب است. در این مرحله، میتوانید با مشاوران بیمه تماس بگیرید تا پوششهایی که با نوع حمل شما متناسب است را انتخاب کنید.
- تکمیل فرم درخواست بیمه: پس از مشاوره و دریافت اطلاعات مورد نیاز، باید «فرم درخواست بیمه» را تکمیل کنید و درخواست خود را بهطور رسمی ثبت کنید.
- ارائه مدارک مورد نیاز: برای صدور بیمهنامه بیمه حمل و نقل کالا وارداتی، ارائه مدارک زیر لازم است.
- بررسی اطلاعات و محاسبه نرخ بیمه: اطلاعات ارائهشده بهمنظور محاسبه نرخ بیمه بررسی میشود. هرچه اطلاعات ثبت سفارش و پرفرما دقیقتر باشند، احتمال صدور سریعتر بیمهنامه از سامانه ntsw در صورت بروز حادثه بیشتر است.
- بازدید کارشناسان بیمه (در صورت نیاز): در برخی شرایط، ممکن است بازدید از محل کالا یا بار نیاز باشد. این بازدید برای تضمین صحت اطلاعات و ارزیابی شرایط محموله انجام میشود.
- اعلام نرخ بیمه: پس از بررسی و تایید اطلاعات، نرخ بیمه به شما اعلام خواهد شد. اگر با نرخ پیشنهادی موافقت کنید و حق بیمه را پرداخت نمایید، بیمهنامه شما صادر خواهد شد.
با دنبال کردن این مراحل، میتوانید از پوشش مناسب بیمه حمل و نقل بین المللی بهرهمند شوید و خطرات احتمالی در مسیر واردات کالا را کاهش دهید.
ما پاسخگوی سوالات شما هستیم… 02188525000
جهت دریافت مشاوره تخصصی واردات و ترخیص کالا از گمرک با ما در ارتباط باشید.
مدارک مورد نیاز جهت صدور بیمه نامه وارداتی
برای صدور بیمه حمل و نقل کالا وارداتی، ارائه مدارک زیر الزامی است:
- پروفرما و برگه ثبت سفارش
- مشخصات کامل کالا
- اطلاعات مبدا و مقصد کالا
- شرایط پارت شیپمنت و ترانس شیپمنت
- هزینه حمل و نوع حمل کالا
- مشخصات وسیله حمل کالا
- تاریخ و شماره پروفرما
- بارنامه
- فاکتور کالاها
- کپی پروانه سبز گمرکی
- آگهی فروش ارز
- گواهی کسر تخلیه از باربری
- صورت بستهبندی کالاها
- صورت مجلس سازمان کشتیرانی
- گواهی کاپیتان در خصوص آب افتادگی کالاها (در صورت نیاز)
- صورت جلسه کارشناسی شرکت بیمهگر
این مدارک برای صدور بیمهنامه بیمه باربری وارداتی و اطمینان از پوشش بیمهای کامل برای حمل و نقل کالاهای وارداتی مورد نیاز است. هرچه اطلاعات دقیقتر و کاملتر در اختیار شرکت بیمه قرار گیرد، احتمال دریافت خدمات بهتر در صورت بروز خسارت بیشتر خواهد بود.
مدارک مورد نیاز جهت ابطال بیمه نامه وارداتی
بیمهنامههای حمل و نقل کالا، مانند سایر قراردادهای بیمه، تحت شرایط خاصی قابل فسخ هستند. بر اساس ماده 13 آییننامه شماره 79 شرایط عمومی بیمه باربری، بیمهگر یا بیمهگذار میتوانند در موارد زیر قرارداد بیمه را فسخ کنند:
- کتمان یا اظهار خلاف واقع بیمهگذار درباره وضعیت خطر، بهگونهای که در ارزیابی خطر مؤثر باشد.
- کاهش قابل ملاحظه اهمیت خطر که موضوع بیمه را طوری تغییر دهد که دیگر موضوع بیمهشده در معرض خطر نباشد.
- انتقال موضوع بیمه به دیگری، مگر اینکه بیمهگر رضایت کتبی خود را اعلام کرده باشد.
- در صورت تمایل به فسخ بیمهنامه وارداتی، ارائه مدارک زیر ضروری است:
- درخواست کتبی فسخ بیمهنامه از سوی بیمهگذار.
- اصل بیمهنامه صادره و مدارک شناسایی بیمهگذار (مانند کارت ملی یا شناسنامه).
- مدارک مربوط به انتقال مالکیت کالا (در صورت انتقال موضوع بیمه).
- سایر مدارک مرتبط که ممکن است بر اساس شرایط خاص بیمهنامه توسط شرکت بیمه درخواست شود.
✔ توصیه میشود پیش از اقدام به فسخ بیمهنامه، با شرکت بیمه مربوطه تماس گرفته و از جزئیات و شرایط دقیق فسخ آگاه شوید، زیرا ممکن است شرایط و مدارک مورد نیاز بر اساس نوع بیمهنامه و شرکت بیمه متفاوت باشد.
محاسبه حق بیمه نامه وارداتی
محاسبه حق بیمه باربری وارداتی به عوامل متعددی بستگی دارد که در تعیین نرخ نهایی مؤثر هستند. این عوامل عبارتاند از:
- ارزش کالا: ارزش مالی کالای وارداتی یکی از اصلیترین عوامل در تعیین حق بیمه است؛ هرچه ارزش کالا بالاتر باشد، حق بیمه نیز افزایش مییابد.
- نوع کالا: کالاهای مختلف با توجه به ماهیت و حساسیتشان، نرخهای بیمه متفاوتی دارند؛ بهعنوانمثال، کالاهای شکننده یا فاسدشدنی ممکن است حق بیمه بالاتری داشته باشند.
- نوع پوشش بیمهای: سطح پوشش انتخابی (کلوزA، B، C یا پوششهای خاص) تأثیر مستقیم بر میزان حق بیمه دارد؛ پوششهای گستردهتر معمولاً هزینه بیشتری دارند.
- روش حمل و نقل: نوع وسیله حمل (دریایی، هوایی، زمینی یا ترکیبی) و همچنین مسیر حمل میتواند بر نرخ بیمه تأثیرگذار باشد؛ بهعنوانمثال، حملونقل دریایی ممکن است نرخهای متفاوتی نسبت به حملونقل هوایی داشته باشد.
- مبدأ و مقصد: فاصله جغرافیایی و شرایط سیاسی و اقتصادی کشورهای مبدأ و مقصد میتواند در تعیین حق بیمه مؤثر باشد؛ مسیرهای پرخطر یا طولانی ممکن است هزینه بیشتری داشته باشند.
- شرایط بست هبندی: بستهبندی مناسب کالا میتواند ریسک خسارت را کاهش داده و در نتیجه بر کاهش حق بیمه تأثیرگذار باشد.
- سابقه بیمهگذار: سابقه خسارتها و ادعاهای قبلی بیمهگذار میتواند در تعیین نرخ حق بیمه نقش داشته باشد؛ بیمهگذاران با سابقه خوب ممکن است تخفیفات دریافت کنند.
با توجه به این عوامل، شرکتهای بیمه معمولاً نرخ پایهای را برای هر نوع پوشش تعیین میکنند. بهعنوانمثال، نرخ پایه حق بیمه باربری با شرط C بدون عدم تحویل، معادل 1.63 در هزار ارزش کالا است. برای محاسبه دقیق حق بیمه، اطلاعات زیر مورد نیاز است:
- ارزش کالا: مبلغ کل ارزش کالای وارداتی.
- هزینه حملونقل: مجموع هزینههای مرتبط با حمل کالا.
- نرخ بیمه: نرخ تعیینشده بر اساس نوع پوشش و شرایط دیگر.
فرمول محاسبه حق بیمه باربری کالا
فرمول کلی محاسبه حق بیمه به صورت زیر است:
حق بیمه = (ارزش کالا + هزینه حملونقل) × نرخ بیمه
توجه داشته باشید که این فرمول ممکن است بسته به شرایط خاص و سیاستهای هر شرکت بیمه متفاوت باشد. برای دریافت نرخ دقیق و مشاوره در انتخاب پوشش مناسب، توصیه میشود با کارشناسان شرکتهای بیمه معتبر مشورت کنید.
عوامل موثر در افزایش حق بیمه وارداتی چه مواردی موجب افزایش حق بیمه می شود؟
چندین عامل میتوانند بر افزایش حق بیمه حمل و نقل کالا وارداتی تأثیر بگذارند.
- یکی از این عوامل، استفاده از کشتیهایی مانند موتورلنج، بارج، دوبه و لندینگ کرافت است. طبق بخشنامههای مدیریت بیمه باربری وارداتی، این نوع حمل و نقل ممکن است موجب افزایش هزینه بیمه شود.
- همچنین، حمل کالا با کشتیهای بدون طبقهبندی یا کشتیهای چارتر نیز میتواند بر هزینههای بیمه تأثیر بگذارد. استفاده از کشتیهای خارجی با عمر بیش از 15 سال یا کشتیهای ایرانی و لاینر با سن بالای 25 سال نیز بر نرخ بیمه واردات کالا اثرگذار است.
- خطرات ناشی از جنگ یکی دیگر از عواملی است که موجب افزایش هزینه بیمه میشود. در نهایت، حمل کالا با کشتیهای فلهبر یا تانکری که عمر آنها بیش از 10 سال و وزن ناخالص آنها کمتر از 50,000 تن است، میتواند حق بیمه حمل و نقل کالا وارداتی را افزایش دهد.
چه عواملی موجب تخفیف در نرخ حق بیمه واردات کالا می شود؟
چندین عامل میتواند در کاهش نرخ حق بیمه واردات کالا نقش داشته باشد. یکی از این موارد، حمل کالا با وسیلههای نقلیه خاص مانند موتورلنج، بارج و دوبه ولندینگ کرافت است که در بخشنامههای مدیریت بیمه حمل و نقل بین المللی برای آن تخفیفهایی در نظر گرفته شده است.
همچنین، در صورت حمل کالا با کشتیهای غیرطبقهبندی شده، امکان دریافت تخفیف در حق بیمه وجود دارد. در شرایطی که مبدا حمل در منطقه خلیج فارس یا دریای خزر باشد، تخفیفهای قابل توجهی در بیمهنامههای بیمه واردات کالا لحاظ میشود. علاوه بر این، بیمه باربری وارداتی برای حمل کالاهای صادراتی نیز شامل تخفیفهای ویژهای است. حمل کالا با کانتینر که از بندر مبدا به مقصد نهایی منتقل میشود، نیز میتواند در کاهش هزینههای بیمه تأثیرگذار باشد.
استعلام بیمه حمل و نقل کالا وارداتی
برای استعلام و خرید بیمهنامه حمل و نقل کالاهای وارداتی، میتوانید از روشهای زیر استفاده کنید:
| 1. استفاده از سامانههای آنلاین بیمه: | برخی شرکتهای بیمه امکان استعلام و خرید آنلاین بیمهنامههای باربری داخلی و وارداتی را فراهم کردهاند. بهعنوان مثال، بیمه سامان این امکان را ارائه میدهد که با ثبت درخواست آنلاین، حق بیمه را دریافت کرده و بیمهنامه را خریداری کنید. |
| 2. مراجعه به وبسایتهای تخصصی بیمه: | سایتهایی مانند «راهنمای بیمه» اطلاعات جامعی درباره بیمههای باربری وارداتی و صادراتی ارائه میدهند و میتوانید از طریق آنها استعلام و خرید انجام دهید. |
| 3. تماس با شرکتهای بیمه معتبر: | با مراجعه به وبسایتهای شرکتهای بیمه معتبر میتوانید اطلاعات لازم را دریافت کرده و برای خرید بیمهنامه اقدام کنید. |
| 4. استفاده از سامانههای دولتی: | سازمان بیمه مرکزی جمهوری اسلامی ایران سرویس استعلام بیمهنامههای باربری را ارائه میدهد که میتوانید از طریق آن اطلاعات مورد نیاز را دریافت کنید. |
تفاوت بیمه نامه وارداتی و بیمه نامه صادراتی
بیمه حمل و نقل کالا وارداتی برای کالاهایی است که از خارج به ایران وارد میشوند. این بیمه به شرکتها و افراد بازرگانی کمک میکند تا از خسارتهای حمل کالا جلوگیری کنند. در این نوع باربری، محاسبه حق بیمه طبق قوانین بیمه واردات کالا انجام میشود.
از سوی دیگر، بیمه حمل و نقل بین المللی برای کالاهایی است که از ایران به کشورهای دیگر صادر میشوند. شرایط و نحوه محاسبه حق بیمه مشابه بیمه باربری وارداتی است، با این حال ممکن است بر اساس مقصد و شرایط حمل، تغییراتی در نرخها وجود داشته باشد.
بیمه حمل و نقل کالا باربری بر عهده خریدار است یا مشتری؟
در هر قرارداد تجاری واردات یا صادرات، یکی از طرفین، یعنی خریدار یا فروشنده، باید بیمه حمل و نقل کالا را تهیه کند. این تصمیم بستگی به شرایط قرارداد و نحوه حمل بار دارد. در هر صورت، چه شما فروشنده باشید یا خریدار، بهتر است پس از خریداری بیمه حمل و نقل کالا وارداتی معتبر، آن را به زبان انگلیسی ترجمه کرده و تأییدیه سفارت کشور مقصد را دریافت کنید. ارائه نسخه ترجمهشده بیمهنامه به طرف مقابل میتواند تصویر حرفهایتری از شما ارائه دهد و اعتبار شما در معامله را افزایش دهد.
شرایط بیمه باربری و دریافت خسارت از آن به چه صورت است؟
شرایط بیمه باربری و نحوه دریافت خسارت به عوامل مختلفی بستگی دارد. یکی از اصلیترین موارد، انتخاب کلوز مناسب در بیمهنامه است. کلوزها تعیینکننده میزان و نوع پوشش بیمهای هستند و میتوانند شامل حوادث طبیعی، سرقت، آتشسوزی و موارد دیگر باشند.
انتخاب نادرست یا ناقص کلوزها ممکن است باعث شود که در زمان بروز حادثه، خسارتها به طور کامل جبران نشوند. بسیاری از افراد به دلیل آگاهی ناکافی یا عدم مشاوره درست، بیمههایی با پوششهای محدود خریداری میکنند. این امر باعث میشود که در هنگام وقوع حادثه، شرکت بیمه تنها بخشی از خسارت را جبران کند یا حتی برخی خسارتها را تحت پوشش قرار ندهد. بنابراین، توصیه میشود پیش از خرید بیمه باربری وارداتی، نیازهای خود را به دقت بررسی کرده و کلوزهایی را انتخاب کنید که پوشش کامل و مناسبی ارائه میدهند.
در صورت وقوع حادثه، برای دریافت خسارت از بیمه، باید مدارک لازم مانند گزارش حادثه، فاکتورهای مربوط به کالا و مستندات دیگر را به شرکت بیمه ارائه دهید. همچنین، اطلاعرسانی به موقع به شرکت بیمه و همکاری در تهیه مستندات مورد نیاز میتواند روند دریافت خسارت را تسریع کند.
زمان و مدت اعتبار بیمه نامه باربری
مدت و زمان اعتبار بیمهنامه باربری با توجه به نوع کلوز و روش حمل تعیین میشود. از لحظهای که کالا از مبدا حرکت میکند، تعهد بیمهگر آغاز شده و تا زمانی که کالا به مقصد برسد ادامه دارد. برای کلوزهای A، B و C، اعتبار بیمه حمل و نقل کالا وارداتی در حملونقل زمینی و دریایی ۶۰ روز و برای حمل هوایی ۳۰ روز است. در صورت رسیدن زودتر کالا به مقصد، بیمه تا همان لحظه معتبر است.
اگر حملونقل با تاخیر مواجه شود و زمان رسیدن کالا از بازهای که باید فراتر رود، تمدید بیمه حمل و نقل بین المللی ضروری است. در صورتی که بیمهنامه بهصورت پوشش تلف کامل کالا (Total Loss) باشد، این بیمه تا لحظه ورود کالا به مرز کشور مقصد اعتبار دارد.
تمدید بیمهنامه باربری میتواند با توافق طرفین تا ۹۰ روز نیز صورت گیرد، که بیشتر برای حملهای زمینی و دریایی کاربرد دارد. باید توجه داشت که بیمه تنها برای مسیر مشخص شده در قرارداد معتبر است و هر گونه تغییر مسیر، اعتبار بیمهنامه را لغو میکند.
شرایط تمدید بیمه نامه حمل و نقل کالا وارداتی
تمدید بیمه حمل و نقل کالا وارداتی از طریق درخواست کتبی بیمهگزار و صدور الحاقیه مربوطه انجام میشود. برای این کار، لازم است که بیمهنامه فعلی هنوز منقضی نشده باشد و شما قصد داشته باشید آن را برای مدت مشخصی تمدید کنید.
درخواست تمدید باید پیش از پایان مدت اعتبار بیمهنامه ارسال شود تا از هرگونه وقفه در پوشش بیمهای جلوگیری گردد. پس از بررسی درخواست توسط بیمهگر، الحاقیهای صادر میشود که دوره جدید اعتبار را تعیین میکند. این الحاقیه تمامی شرایط و تعهدات بیمهنامه اصلی را نیز شامل خواهد شد. در نتیجه، با تمدید بیمه حمل و نقل بین المللی، تمامی پوششها و تعهدات بیمهنامه اولیه به قوت خود باقی میماند و تغییرات صرفاً مربوط به مدت اعتبار خواهد بود.
مراحل لازم برای پرداخت خسارت
مبنای ارزیابی غرامت براساس ارزش کالا و سایر خسارات مرتبط مشخص میشود. اگر کل کالا از بین برود، غرامت برابر با ارزش کامل آن خواهد بود و در صورت تلف جزئی، غرامت براساس ارزش بخشی از کالا که از دست رفته، محاسبه میشود. بند 1 ماده 17 به وضوح این دو حالت را از یکدیگر تفکیک کرده است.
به موجب بند 2 ماده 20، ذینفع دعوی میتواند علاوه بر مطالبه غرامت ناشی از فقدان، از حملکننده تقاضا کند که اگر کالا ظرف یک سال از تاریخ پرداخت غرامت پیدا شد، وی را مطلع سازد. این درخواست باید کتبی باشد. در صورت پیدا شدن کالا ظرف یک سال، حملکننده موظف است موضوع را به ذینفع اعلام نماید.
به موجب بند 3 ماده 20، ذینفع حق دارد ظرف 30 روز از تاریخ دریافت اطلاعنامه، تحویل کالا را از حملکننده درخواست کند. در این صورت، ذینفع باید غرامت دریافتی را پس از کسر هزینههای مربوطه به حملکننده بازگرداند. اگر ذینفع درخواست اطلاعرسانی نکند یا کالا ظرف یک سال پیدا نشود و یا پس از اطلاعرسانی حملکننده، ذینفع ظرف 30 روز تقاضای تحویل نکند، کنوانسیون تکلیف را به قوانین ملی کشور محل وقوع کالا محول کرده است. بند 4 ماده 20 بیان میدارد که در این شرایط، حملکننده حق دارد بر اساس قوانین محلی که کالا در آنجا قرار دارد، عمل نماید.
مراحل لازم برای پرداخت خسارت در بیمه حمل و نقل معمولاً شامل مراحل زیر است:
- اعلام خسارت: اولین قدم این است که ذینفع (صاحب کالا) خسارت را به شرکت بیمه اطلاع دهد. این اعلام باید بلافاصله پس از وقوع خسارت انجام شود و معمولاً به صورت کتبی ارائه میشود.
- ارائه مدارک مورد نیاز: شرکت بیمه برای بررسی و ارزیابی خسارت به مدارکی نیاز دارد. این مدارک ممکن است شامل بارنامه، بیمهنامه، گزارش خسارت، فاکتورهای خرید و فروش و هر مدرک دیگری باشد که بتواند وقوع و میزان خسارت را اثبات کند.
- بررسی و ارزیابی خسارت: شرکت بیمه با بررسی مدارک و ممکن است با انجام بازدید از کالا، میزان و نوع خسارت را ارزیابی میکند. در این مرحله ممکن است از کارشناسان برای تعیین میزان خسارت استفاده شود.
- تعیین مبلغ غرامت: پس از ارزیابی، شرکت بیمه مبلغ غرامت را تعیین میکند. این مبلغ بر اساس ارزش کالا در زمان و مکان وقوع خسارت و با توجه به شرایط بیمهنامه مشخص میشود.
- پرداخت غرامت: پس از توافق بین شرکت بیمه و ذینفع بر سر مبلغ غرامت، شرکت بیمه مبلغ تعیین شده را به ذینفع پرداخت میکند. این پرداخت ممکن است به صورت نقدی یا به شکل دیگری که در بیمهنامه مشخص شده انجام شود.
- مستندسازی و بایگانی: تمام مدارک و مستندات مربوط به خسارت و پرداخت غرامت باید در سیستم بایگانی شرکت بیمه ثبت و نگهداری شود.
مدارک مورد نیاز برای درخواست خسارت از بیمه نامه وارداتی
برای دریافت خسارت از بیمهنامههای مرتبط با حملونقل بینالمللی، ارائه مدارک زیر به شرکت بیمهگر الزامی است:
- اصل بارنامه
- اصل فاکتور کالاهای خریداریشده
- کپی پروانه سبز گمرکی
- اصل یا کپی آگهی فروش ارز
- گواهی کسر تخلیه از بنگاه باربری
- صورت عدلبندی یا بستهبندی کالاهای خریداریشده
- صورت مجلس سازمان کشتیرانی، بنادر و گمرک و گواهی کاپیتان در خصوص آبافتادگی کالاها در حمل دریایی
- صورتجلسه کارشناسی تهیهشده توسط شرکت بیمهگر
- نامه کتبی اعلام وقوع حادثه
- اصل بیمهنامه یا گواهی بیمه
- گواهی مبدأ و بازرسی کالا در مبدأ
- صورت وضعیت کالا در مقصد نهایی
- جواز سبز گمرکی و صورت جلسه کشف اختلاف در صورت وجود
- تصاویر تهیهشده از حادثه
با تهیه و ارائه این مدارک به شرکت بیمه، فرآیند پرداخت خسارت بیمه کالای وارداتی با دقت و سرعت بیشتری انجام خواهد شد.
تلف کلی مورد بیمه چیست؟
تلف کلی (Total Loss) به وضعیتی اطلاق میشود که در آن کالا یا موضوع بیمه به طور کامل از بین میرود و هیچگونه امکان بازسازی، تعمیر یا استفاده مجدد از آن وجود ندارد. این نوع خسارت ممکن است به دلیل حوادثی چون آتشسوزی، غرق شدن کشتی، سقوط وسیله حمل، سرقت کامل کالا یا هر رویداد دیگری که منجر به از بین رفتن کامل کالا یا محموله شود، رخ دهد.
در شرایط تلف کلی، بیمهگذار میتواند مبلغ کامل بیمهشده کالا را از شرکت بیمه دریافت کند. شرط خسارت کلی، تلف کلی یا Total Loss، این است که شرکت بیمه تنها در شرایطی خسارتهای وارده را جبران خواهد کرد که محموله یا وسیله حمل به طور کامل از بین رفته و دیگر هیچگونه ارزش یا امکان استفاده از آن وجود نداشته باشد.
در این شرایط، بیمهگذار باید تمامی جزئیات حادثه و اثبات نابودی کالا را به شرکت بیمه ارائه دهد تا مبلغ بیمهشده به وی پرداخت شود. این شرایط در بیمهنامههای بیمه حمل و نقل کالا وارداتی و بیمه باربری وارداتی بسیار رایج است و برای حملونقلهای بینالمللی که خطرات بیشتری دارند، یکی از پوششهای اصلی به شمار میرود.
استثنائات بیمه باربری شامل چه خسارت هایی است؟
استثنائات بیمه باربری بسته به شرایط قرارداد میتواند متفاوت باشد. در زیر به شرح استثنائات با شرایط C و B و همچنین با شرط A پرداخته میشود:
استثنائات بیمهنامه با شرایط C و B
- عمد بیمهگزار
- کسری و فرسودگی عادی کالا
- خسارت ناشی از بستهبندی نامناسب یا بارچینی نادرست
- عیب ذاتی کالا
- خسارت ناشی از تأخیر در حمل حتی اگر این تأخیر به دلیل وقوع خطر بیمهشده ایجاد شده باشد
- ورشکستگی مالکان یا مدیران کشتی
- اعمال عمدی اشخاص
- خسارت ناشی از سلاحهای هستهای
- عدم قابلیت دریانوردی کشتی جنگی
- جنگ داخلی، انقلاب، شورش، تصرف، ضبط، توقیف
- استفاده از مین، اژدر یا سایر سلاحهای جنگی
- اعتصاب، تعطیلی کار، بلوا و اغتشاشات داخلی
- اعمال تروریستی
استثنائات بیمهنامه با شرط A
- استثنائات مشابه شرایط C و B است، با این تفاوت که اعمال عمدی اشخاص در این شرایط جزء استثنائات قرار ندارد.
استثنائات بیمهنامه باربری داخلی
- عمد بیمهگزار و کارکنان یا نمایندگان وی
- فساد کالا به دلیل تأخیر در حمل
- جنگ، جنگ داخلی، انقلاب، قیام، شورش
- اعتصاب، توقیف، ضبط، مصادره اموال
- واکنشهای هستهای یا آلودگیهای ناشی از تشعشعات رادیو اکتیو
- حمل مواد منفجره
- حمل فلزات، سنگهای قیمتی، عتیقهجات، پول، اسناد، اوراق بهادار، آثار هنری
⭕ استثنائات در بیمه حمل و نقل کالا وارداتی یا بیمه باربری وارداتی معمولاً بهطور دقیق در قرارداد ذکر میشود و باید در زمان خرید بیمهنامه به این موارد توجه شود تا از بروز مشکلات در صورت وقوع حادثه جلوگیری شود.
خسارتهای ناشی از حمل و نقل کالا چگونه گزارش داده میشود؟
روشهای گزارش خسارت ناشی از حمل و نقل کالا بهمنظور مطالبه خسارت، صاحبان کالا باید مراحل خاصی را طی کرده و مستندات مورد نیاز را ارائه دهند. این مراحل عبارتند از:
- گزارش خسارت: یک گزارش جامع باید آماده شود که در آن نوع، میزان خسارت، شرایط و دلایل وقوع آن به دقت بیان شود.
- مدارک بارگیری و تخلیه: این مدارک که وضعیت کالا در زمان بارگیری و تخلیه را نشان میدهند، به تعیین مسئولیت در بروز خسارت کمک میکنند.
- قرارداد حمل و نقل یا بارنامه: این اسناد که شرایط حمل و نقل و تعهدات طرفین را مشخص میکنند، برای پیگیری خسارت حیاتی هستند.
- گزارش کارشناسی: در برخی مواقع، نیاز به گزارش کارشناسی برای ارزیابی دقیق خسارت و تعیین علت وقوع آن است.
- مستندات بیمه: در صورتی که کالا تحت پوشش بیمه حمل و نقل کالا وارداتی باشد، ارائه مستندات بیمهای از جمله بیمهنامه و شرایط آن الزامی است.
با این مستندات، صاحبان کالا میتوانند خسارت خود را بهطور دقیق و قانونی پیگیری کنند.
پوشش بیمه ای توتال لاس (TOTAL LOSS) یا خسارت کلی تا چه زمانی می باشد؟
پوشش بیمهای توتال لاس (Total Loss) یا خسارت کلی برای کالاهایی که تحت بیمه حمل و نقل قرار دارند، از زمان حرکت کالا از مبدا شروع میشود و تا زمانی که کالا به مرز ورودی کشور مقصد برسد، معتبر است. این پوشش معمولاً برای شرایطی که کالا بهطور کامل از بین رفته یا آسیب جدی دیده است، استفاده میشود.
پارت شیپمنت چیست؟
پارت شیمنت (Part Shipment) به معنای ارسال جزئی کالا در چندین محموله یا بار است که برای یک قرارداد یا سفارش واحد انجام میشود. به عبارت دیگر، به جای اینکه تمامی کالاها یکجا و در یک محموله ارسال شوند، در چندین مرحله مختلف حمل و نقل میشوند.
این نوع حمل و نقل ممکن است به دلایل مختلفی انجام شود، از جمله:
- محدودیتهای موجود در انبار یا ظرفیت حمل و نقل.
- وجود کالاهای مختلف با زمانهای آمادهسازی متفاوت.
- محدودیتهای زمانی یا حمل بارهای بزرگ که نیاز به زمان طولانیتری دارند.
اگر در یک قرارداد تجاری پارت شیمنت (ارسال تدریجی) پیشبینی شده باشد، خرید بیمه حمل و نقل کالا وارداتی برای هر یک از مراحل حمل کالا ضروری است تا هر بخش از حمل به درستی تحت پوشش بیمه قرار گیرد و ریسکهای احتمالی در هر مرحله کاهش یابد.
اینکو ترمز چه اهمیتی برای بیمه باربری دارد؟
اینکوترمز بهعنوان یک استاندارد بینالمللی، تعیینکننده مسئولیتها و وظایف طرفین در تجارتهای بینالمللی است. این مقررات مشخص میکنند که مسئولیت انتقال کالا از فروشنده به خریدار در کدام نقطه از فرآیند حملونقل به طرف مقابل منتقل میشود.
از آنجا که اینکوترمز نوع حملونقل و مسئولیتها را مشخص میکند، بر انتخاب بیمهنامه باربری وارداتی تأثیر زیادی دارد. برای مثال، بسته به نوع اینکوترمز، بیمه واردات کالا میتواند پوششهایی متفاوت داشته باشد. همچنین، این طبقهبندیها تعیین میکنند که بیمهگذار میتواند کالا را بیشتر از ارزش واقعی آن در پروفرما بیمه کند و تا چه حد میتواند درصدی از ارزش کالا را برای پوششهای اضافی درخواست کند.
سوالات متداول حمل و نقل کالا وارداتی
1. تفاوت کلوز های سه گانه بیمه باربری وارداتی چیست؟
تفاوت کلوزهای سهگانه در میزان پوشش خسارات است، به این صورت که کلوز A پوشش کامل، کلوز B پوشش محدود و کلوز C پوشش پایه برای خطرات خاص دارد.
2. بیمه واردات کالا چیست؟
بیمه واردات کالا برای جبران خسارتهای احتمالی هنگام حمل کالا از کشور مبدا به مقصد صادر میشود.
3. بیمه باربری وارداتی کدام خطرات حمل بار را پوشش می دهد؟
بیمه باربری وارداتی خطراتی همچون خسارت یا آسیب به کالا در حملونقل زمینی، دریایی و هوایی را پوشش میدهد.
4. چگونه می توان برای صدور بیمه واردات کالا اقدام کرد؟
برای صدور بیمه واردات کالا باید به شرکت بیمه مراجعه کرده و جزئیات بار، مسیر حمل و شرایط قرارداد را اعلام کنید؛ همچنین، کافیست فرم موجوده در این صفحه رو پر کنید یا با کارشناسان ایمن تجارت کارآمد تماس بگیرید.
5. شرط تلف کامل کالا در بیمه باری وارداتی چیست؟
در پوشش تلف کامل کالا، خسارت به بار بهگونهای است که کالا بهطور کامل از بین رفته یا به مقصد نرسیده است.
6. منظور از طبقه بندی کشتی چیست؟
طبقهبندی کشتی شامل دستهبندی انواع کشتیها از لحاظ ظرفیت، نوع حمل و موارد فنی است
7. چه عواملی می توانند در افزایش نرخ حق بیمه وارداتی موثر باشند؟
عواملی مانند نوع کالا، مسیر حمل، نوع حمل و زمان، میتوانند نرخ حق بیمه وارداتی را افزایش دهند.
8. مدت اعتبار بیمه نامه باربری پس از رسیدن محموله به مقصد چند روز است؟
اعتبار بیمهنامه باربری پس از رسیدن محموله به مقصد به مدت 30 تا 60 روز است، بسته به نوع حمل.
9. مدت زمان (مهلت اعلام خسارت) انقضای بیمهنامههای تحت کلوزهای C ،B،A چقدر است؟
مدت زمان اعلام خسارت در بیمهنامههای تحت کلوزهای C، B، A معمولاً 30 تا 60 روز پس از وقوع خسارت است.
10. منظور از طبقهبندی انواع اصطلاحات اینکوترمز چیست؟
طبقهبندی اینکوترمز به معنی دستهبندی شرایط مختلف حمل و نقل، بیمه و پرداختهای بین خریدار و فروشنده است.
11. معنی اصطلاح “عدم تحویل کالا” در بیمه حمل و نقل بین المللی چیست؟
«عدم تحویل کالا» به معنای مفقود شدن کامل کالا یا قسمتی از آن، در مسیر حمل و نقل و عدم تحویل به بیمهگذار در مقصد ثبت شده در بیمهنامه است.
کلام نهایی
برای واردکنندگان و تجار، داشتن بیمه حمل و نقل کالا وارداتی نه تنها یک ضرورت قانونی، بلکه یک گام مهم در جهت حفظ امنیت مالی و کاهش ریسکهای تجاری محسوب میشود. با انتخاب یک بیمهنامه معتبر و مناسب، واردکنندگان میتوانند با اطمینان خاطر بیشتری به فرآیند واردات کالا ادامه دهند و از بروز مشکلات احتمالی جلوگیری کنند.
لذا توصیه میشود قبل از هرگونه اقدام به واردات، از مشاوره کارشناسان خبره در زمینه بیمه باربری وارداتی بهرهمند شوید تا بهترین پوشش بیمهای متناسب با نیازهای شما انتخاب شود. برای کسب اطلاعات بیشتر یا دریافت مشاوره تخصصی واردات کالا، با کارشناسان ایمن تجارت کارآمد تماس بگیرید یا فرم موجود در مقاله را تکمیل نمایید تا بهترین گزینه بیمه واردات کالا را دریافت کنید.
ترخیص کالای مورد نظر شما از تمامی گمرکات کشور
تمامی تشریفات گمرکی مرسولات وارداتی شما به صورت تخصصی توسط ایمن تجارت کارآمد انجام میشود.
✔ ترخیص از گمرک شهید رجایی
✔ ترخیص از گمرک شهید باهنر
✔ ترخیص از گمرک امام خمینی
✔ ترخیص از گمرک تهران
✔ ترخیص از گمرک بازرگان
✔ ترخیص از سایر گمرکات کشور